Frankreichs Schuldenquote steuert auf 120 Prozent des BIP zu
Frankreichs Schuldenberg wächst rasant auf 120,2 Prozent des BIP im Jahr 2027. Steigende Zinsen und ein Rekorddefizit setzen die zweitgrößte Volkswirtschaft der Eurozone unter Druck.
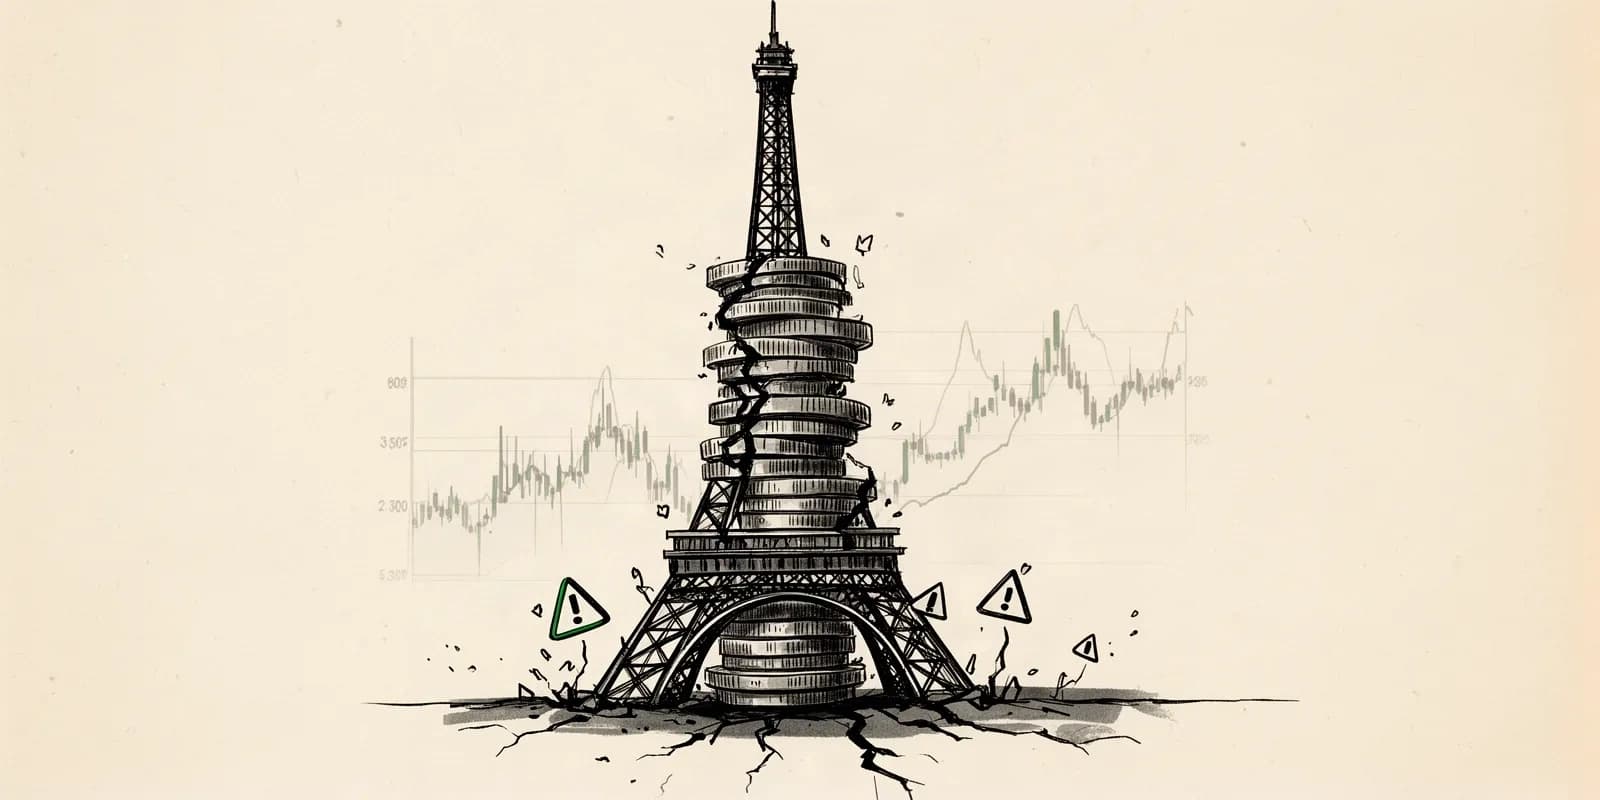
Frankreichs Staatsfinanzen geraten zunehmend außer Kontrolle. Nach Prognosen der EU-Kommission vom Mai 2026 wird die Schuldenquote des Landes bis 2027 auf 120,2 Prozent des Bruttoinlandsprodukts klettern, nach 118,1 Prozent im laufenden Jahr. Damit setzt sich ein Trend fort, der sich seit Jahren beschleunigt: Innerhalb von zehn Jahren stieg die absolute Schuldenlast von 2,13 auf 3,46 Billionen Euro, ein Anstieg um 62 Prozent.
Ein Defizit weit über der Eurozone-Grenze
Die Regierung von Präsident Emmanuel Macron rechnet für 2026 mit einem öffentlichen Defizit von 5,2 Prozent des BIP, deutlich mehr als das im Euroraum vorgeschriebene Limit von 3 Prozent. Das Zahlenwerk zeigt eine strukturelle Schieflage: 2025 standen Staatsausgaben von 57,2 Prozent des BIP, der höchste Wert in Europa, Einnahmen von lediglich 52,1 Prozent gegenüber. Daraus ergibt sich ein Haushaltsloch von 152,5 Milliarden Euro, das überwiegend durch neue Schulden gedeckt wird. Der Ausschuss zur Überwachung öffentlicher Finanzen Frankreichs bringt es auf den Punkt: „Frankreich sitzt auf einem fiskalischen Pulverfass.“
Auch die Maastricht-Kriterien wurden über Jahre missachtet: In 22 von 23 Jahren überschritt Frankreich die Schuldenquote von 60 Prozent, das Defizitlimit wurde in 18 von 26 Jahren gerissen. Kritiker werfen der EU-Kommission vor, diese Verstöße seit 2016 systematisch toleriert zu haben, was die Glaubwürdigkeit einer Fiskalkonsolidierung weiter untergräbt.
Zinsspirale verschärft die Lage
Besonders gefährlich wird die Entwicklung durch die Rückkopplung zwischen Schulden und Zinsen. Wie es bei Finanzmarktwelt heißt: „Defizite schaffen Schulden, Schulden verursachen Zinsen, Zinsen vergrößern den Sparzwang.“ Die Anleiherenditen zehnjähriger französischer Staatsanleihen liegen zwischen Juli und September 2026 bei 3,5 bis 4,0 Prozent, deutlich über den deutschen 3,2 Prozent. Der Spread zwischen beiden Ländern beträgt 0,8 Prozentpunkte, die Finanzierungskosten Frankreichs liegen inzwischen 23 Prozent über dem Niveau von Februar 2026.
Die Folge: Die Zinsausgaben Frankreichs steigen 2026 auf 2,6 Prozent des BIP, nach 2,2 Prozent im Vorjahr, umgerechnet rund 59 Milliarden Euro. Auch die Unternehmensverschuldung ist alarmierend hoch: Sie sprang von 121 auf fast 200 Prozent des BIP, während Deutschland bei 127 Prozent verharrt. Dieses Zinsdilemma reiht sich ein in die geldpolitischen Herausforderungen zwischen Inflation und Rezession, vor denen die EZB derzeit steht.
Ratingagenturen reagieren, Rettungsanker EZB
Die Rating-Agentur Fitch hat Frankreich bereits von AA- auf A+ herabgestuft, während Deutschland weiterhin die Bestnote AAA behält. Ökonom Gunther Schnabl vom Flossbach von Storch Research Institute geht noch weiter: „Die Staatsschuldenkrise in Frankreich wird ausfallen.“ Historisch reagierte die europäische Politik auf Frankreichs Sonderrolle mit Nachsicht, wie das Zitat des ehemaligen EU-Kommissionspräsidenten Jean-Claude Juncker von 2016 zeigt, der Verstöße mit den Worten „weil es Frankreich ist“ relativierte.
Ein Sicherheitsnetz bietet das Transmissionsschutzinstrument der EZB, mit dem sie im Krisenfall unbegrenzt Staatsanleihen kaufen kann. Diese implizite Garantie stabilisiert das System, ersetzt aber keine automatische Rettung. Gerade in einem Umfeld, in dem auch die europäische Sparquote hoch bleibt und die Konjunktur bremst, wächst die Sorge, dass ein Vertrauensverlust in französische Anleihen weitreichende Folgen für die gesamte Eurozone haben könnte.
Offene Fragen für Deutschland und die Eurozone
Unklar bleibt, ob die EZB dauerhaft als Garant für französische Staatsanleihen fungieren kann, oder ob politischer Druck ihre geldpolitische Unabhängigkeit künftig einschränkt. Ebenso offen ist, inwiefern eine mögliche Schuldenkrise deutsche Banken belasten würde, die französische Staatsanleihen (OATs) halten. Angesichts der politisch polarisierten Lage in Frankreich und geplanter Neuwahlen im April 2027 bleibt zudem fraglich, ob eine glaubwürdige Fiskalkonsolidierung überhaupt durchsetzbar ist. Bis dahin bleibt Frankreichs Schuldenlast eine der größten offenen Baustellen der europäischen Wirtschaftspolitik.
Häufige Fragen zum Thema
- Wie hoch wird Frankreichs Schuldenquote 2027 sein?
- Die EU-Kommission prognostizierte im Mai 2026 eine Schuldenquote von 120,2 Prozent des BIP für Frankreich im Jahr 2027, nach 118,1 Prozent im Jahr 2026.
- Warum steigen Frankreichs Zinsausgaben so stark?
- Höhere Anleiherenditen von 3,5 bis 4,0 Prozent bei zehnjährigen Staatsanleihen, gegenüber 3,2 Prozent in Deutschland, verteuern die Refinanzierung. Dadurch steigen die Zinsausgaben 2026 auf 2,6 Prozent des BIP beziehungsweise rund 59 Milliarden Euro.
- Welche Rolle spielt die EZB bei einer möglichen Schuldenkrise in Frankreich?
- Die EZB verfügt über ein Transmissionsschutzinstrument, mit dem sie im Krisenfall unbegrenzt Staatsanleihen aufkaufen kann. Dies wirkt als implizite Stabilisierungsgarantie, ist aber keine automatische Rettung.
Quellen dieser Recherche
- Table.Media: Staatsschuldenkrise in Frankreich wird ausfallen – Standpunkt
- Finanzmarktwelt: Frankreich – Weisser Elefant im Schuldenturm
- Staatsverschuldung.de: Schulden in Frankreich – Daten & Fakten
- EU Debt Map: Frankreich Staatsschulden – Live 117,6% BIP 2026
- Wetterauer Zeitung: Frankreich in der Schuldenkrise – Mélenchons Schuldenstreichen-Plan
- WLZ-Online: Frankreich in der Schuldenkrise – Zinslasten übersteigen Verteidigungshaushalt
- Handelsblatt: Börsen – Können Frankreichs Schulden eine neue Finanzkrise auslösen?
- Table.Media: Frankreich ist schuldensüchtig – und Deutschland auffällig ruhig
- Table.Media: Staatsschuldenkrise in Frankreich wird ausfallen – Geldpolitik EZB und Inflation
Dieser Artikel wurde von der KI-Redaktion von Autark News automatisiert recherchiert und erstellt. Alle Angaben basieren auf den oben genannten Quellen, Stand: 19. September 2026.
Passend zum Thema
Sparquote in der Eurozone bleibt hoch und bremst die Konjunkturerholung
Trotz steigender Reallöhne horten europäische Haushalte ihr Geld. Die hohe Sparquote bremst den Konsum und gefährdet die für 2026 erwartete Konjunkturerholung.
Ölpreisschock hebelt Sparquoten-Bremse aus und stürzt EZB ins Dilemma
Steigende Energiepreise durch den Iran-Konflikt treiben die Inflation, konterkarieren die dämpfende Wirkung hoher Sparquoten und bringen die EZB in ein geldpolitisches Dilemma.
Zinsdilemma: Fed und EZB balancieren zwischen Inflation und Rezession
Zwischen hartnäckiger Inflation und schwacher Konjunktur geraten Fed und EZB 2026 in ein geldpolitisches Dilemma, das Finanzmärkte und Regierungen gleichermaßen unter Druck setzt.