Satelliten-IoT: Europas Startups locken Milliarden mit dezentraler Konnektivität
Bluetooth-Chips, die direkt mit Satelliten sprechen: Hubble Network erreicht 1,6 Milliarden Dollar Bewertung, während europäische Rivalen wie Sateliot und Univity mit Millionenrunden nachziehen.
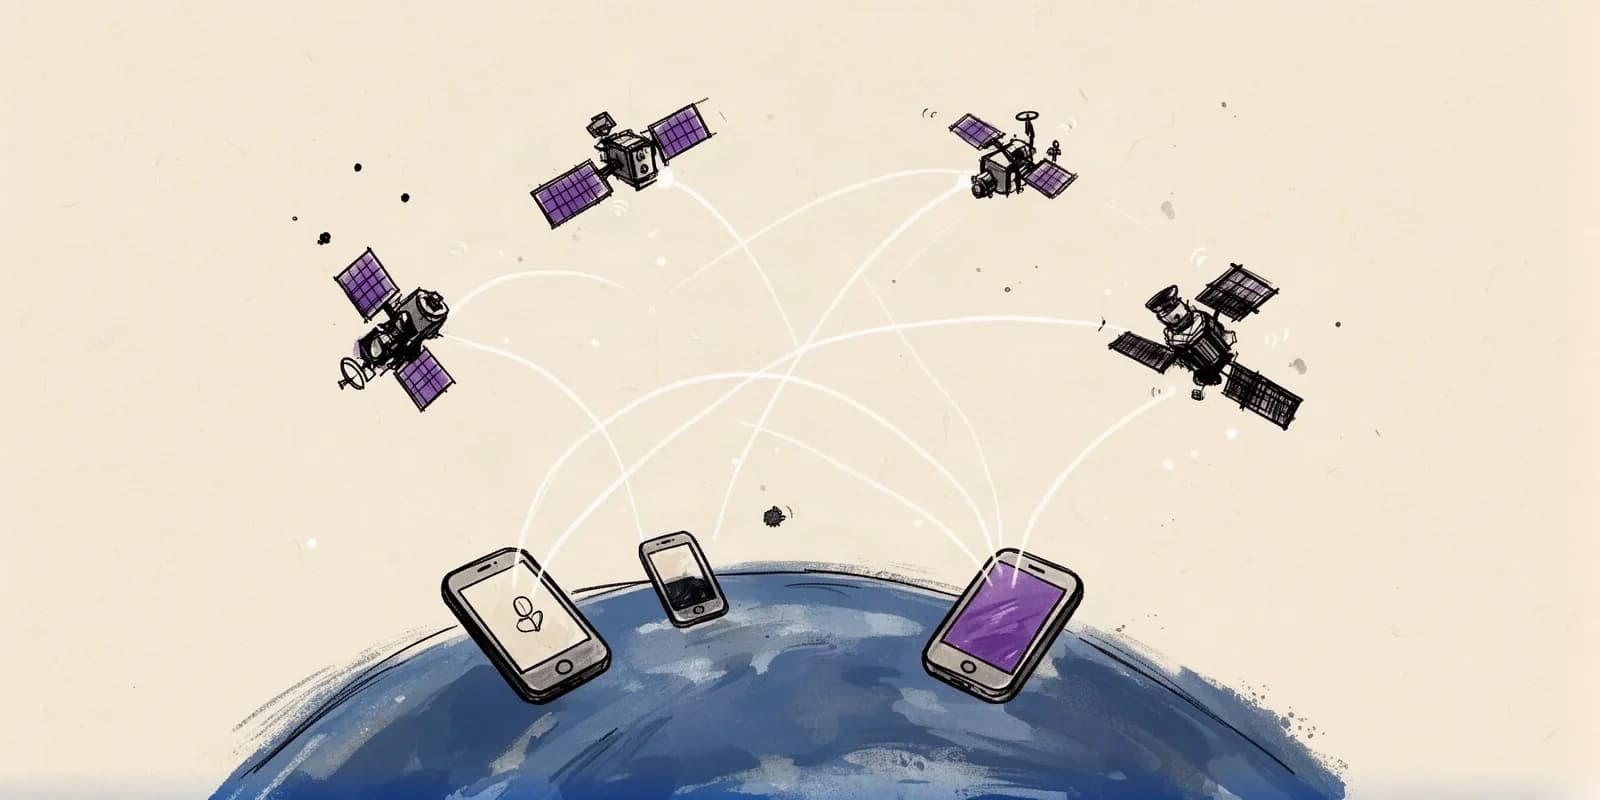
Ein US-Startup zeigt, wie sich Kommunikationsinfrastruktur ohne neue Hardware neu erfinden lässt, und Europas Gründerszene zieht mit eigenen Milliarden-Ambitionen nach. Hubble Network hat im September 2026 eine Series-C-Finanzierung über 200 Millionen US-Dollar abgeschlossen und wird damit mit 1,6 Milliarden US-Dollar bewertet. Das Unternehmen aus den USA verbindet Standard-Bluetooth-Chips direkt mit Satelliten, ganz ohne dedizierte Zusatzhardware.
Bluetooth trifft Orbit
Hubbles Ansatz gilt als technischer Bruch mit gängigen Annahmen der Branche. „When we said we'd connect Bluetooth chips to satellites, most of the industry said the physics wouldn't allow it", sagt Alex Haro, CEO und Co-Founder von Hubble Network. Mit dem frischen Kapital, das die kumulierte Finanzierung des Unternehmens auf 300 Millionen US-Dollar treibt, will Hubble seine Konstellation gemeinsam mit Partner Muon Space von aktuell 6 auf 60 Satelliten bis 2030 ausbauen. David Gal, VP Product & Engineering beim Kunden Samsara, beschreibt den Nutzen so: „Hubble gives us a way to extend visibility beyond the reach of traditional networks without adding new hardware."
Der Hintergrund: Terrestrische Zellnetze decken nur rund 15 Prozent der Landfläche ab, während klassische Satelliten-IoT-Hardware oft mehr als 25 US-Dollar pro Gerät kostet. Hubbles Modell senkt diese Einstiegshürde, weil handelsübliche Bluetooth-Chips genügen.
Europäische Antworten aus Spanien, Frankreich und Luxemburg
Parallel zu Hubbles Wachstumsschritt formiert sich in Europa ein eigenes Ökosystem satellitengestützter Konnektivität. Das spanische Unternehmen Sateliot hat eine Series-C-Runde über 100 Millionen Euro gestartet, um eine 5G-Satellitenkonstellation mit 16 Satelliten aufzubauen. Das Unternehmen verweist auf Vorkontrakte im Wert von 270 Millionen Euro sowie mehr als 400 Kunden in 60 Ländern und kooperiert mit Telefónica und der Deutschen Telekom. „This Series C reflects the company's scale and timing. It is the largest round we have opened to date", so Sateliot-CEO Jaume Sanpera. Die European Investment Bank hatte Sateliot zuvor bereits mit 30 Millionen Euro für eine LEO-Konstellation mit über 100 Satelliten unterstützt.
Auch Frankreich mischt mit: Univity sicherte sich 27 Millionen Euro in einer Series A sowie einen 31-Millionen-Euro-Vertrag mit der französischen Raumfahrtagentur CNES, zusammen 68 Millionen Euro, für Konnektivität im Very Low Earth Orbit. Gründer und CEO Charles Delfieux formuliert den Anspruch: „We are building the reference space infrastructure designed for telecom operators, covering the full range of connectivity needs." In Luxemburg erhielt OQ Technology einen EIC-Grant über 2,5 Millionen Euro sowie potenziell bis zu 15 Millionen Euro Eigenkapital für Direct-to-Mobile-Satellitenlösungen.
Dezentralisierung statt Frontalangriff auf Starlink
Anders als SpaceX mit Starlink setzen die europäischen Anbieter auf B2B2C-Modelle, bei denen Telekom-Betreiber als Vermittler zwischen Satelliteninfrastruktur und Endkunden fungieren. Diese Strategie fügt sich in ein größeres Investitionsumfeld ein: Europäische Space-Startups erhielten 2024 mit 1,5 Milliarden Euro Wagniskapital eine Steigerung von 56 Prozent gegenüber dem Vorjahr. Auf dem Council of Ministers im Dezember 2025 vereinbarte die ESA zudem ein Rekordbudget von 22 Milliarden Euro. Frankreich plant für den Zeitraum 2026 bis 2030 zusätzlich 4,2 Milliarden Euro militärische Weltraumausgaben, Deutschland trägt über 5 Milliarden Euro zu ESA-Beiträgen bei. Wie sich solche staatlichen Investitionsprogramme auf einzelne Startups auswirken, zeigt auch die 450 Millionen Dollar schwere Finanzierung von The Exploration Company, die als bislang größter europäischer Raumfahrt-Deal gilt.
Ob sich diese Kapitalvorteile langfristig in profitable Geschäftsmodelle übersetzen lassen, bleibt offen. Ungeklärt ist zudem, wie sich Hubble, Sateliot und OQ Technology gegenüber etablierten Playern wie SpaceX, Amazons Project Kuiper oder Eutelsat-OneWeb im Skalierungswettbewerb behaupten und welche regulatorischen Hürden bei Spektrum und Orbitalplätzen den Rollout derzeit am stärksten bremsen. Der Kapitalwettlauf im Weltraumsektor erinnert dabei an Dynamiken, die auch in anderen Technologiefeldern zu beobachten sind, etwa wenn es um die Bewertungslücke europäischer KI-Startups gegenüber der US-Konkurrenz geht.
Ausblick
Die kommenden Jahre werden zeigen, ob die Kombination aus Wagniskapital, EIB-Darlehen, ESA-Fördermitteln und nationalen Fonds wie Frankreich 2030 ausreicht, um europäische Anbieter dauerhaft konkurrenzfähig zu halten. Mit dem EU-finanzierten IRIS²-Programm, das bis 2030 auf 290 Satelliten ausgelegt ist, entsteht ein weiterer geopolitischer Faktor, der die Marktposition europäischer Satelliten-Startups mitbestimmen dürfte.
Häufige Fragen zum Thema
- Was macht Hubble Network technisch anders als klassische Satelliten-IoT-Anbieter?
- Hubble Network verbindet Standard-Bluetooth-Chips direkt mit Satelliten, ohne dass Geräte zusätzliche dedizierte Hardware benötigen. Das senkt die Kosten gegenüber klassischer Satelliten-IoT-Hardware, die oft mehr als 25 US-Dollar pro Gerät kostet.
- Welche europäischen Satelliten-Startups konkurrieren aktuell um Finanzierung?
- Zu den aktivsten zählen Sateliot aus Spanien mit einer 100-Millionen-Euro-Series-C, Univity aus Frankreich mit 68 Millionen Euro kombinierter Finanzierung sowie OQ Technology aus Luxemburg mit EIC-Fördermitteln.
- Wie unterscheidet sich das Geschäftsmodell europäischer Anbieter von SpaceX Starlink?
- Europäische Startups wie Sateliot setzen auf B2B2C-Modelle mit Telekom-Betreibern wie Telefónica und Deutsche Telekom als Vermittler, statt Endkunden direkt zu bedienen wie Starlink.
Quellen dieser Recherche
- GeekWire: Hubble Network raises $200M to reach $1.6B valuation as startup expands satellite Bluetooth network
- Hubble Network: Opens Satellite Coverage to All Bluetooth Devices, Raises $200 Million Series C at $1.6 Billion Valuation
- EU-Startups: Spain's Sateliot seeks €100 million to accelerate deployment of its 5G satellite network
- EU-Startups: SpaceTech startup UNIVITY raises €27 million to position Europe as a key player in global hybrid connectivity
- Wikipedia: OQ Technology – European Innovation Council funding
- DeepTech.Build: European Space Tech – Startups, Sovereignty and the New Space Race
Dieser Artikel wurde von der KI-Redaktion von Autark News automatisiert recherchiert und erstellt. Alle Angaben basieren auf den oben genannten Quellen, Stand: 24. September 2026.
Passend zum Thema
The Exploration Company sichert sich 450 Millionen Dollar für europäische Raumfahrt
Mit 450 Millionen US-Dollar Series C wird The Exploration Company zum bislang größten europäischen Raumfahrt-Deal mit weiblicher Gründerin an der Spitze. Das Startup baut die Kapsel Nyx für Flüge zur ISS.
Anthropic-IPO mit 2 Billionen Dollar heizt Kapitalkampf um KI-Startups an
Mit einer angestrebten Bewertung von 2 Billionen Dollar treibt Anthropics IPO den Kapitalkampf um KI-Startups weiter an. Europäische Gründer suchen Antworten auf die wachsende Finanzierungslücke.
Deepfake-Abwehr wird zum Milliardenmarkt für KI-Sicherheitsstartups
Von gefälschten CEO-Videoanrufen bis zu manipulierten Identitätsprüfungen: Deepfakes werden zur Alltagsgefahr. Spezialisierte Startups bauen daraus ein wachsendes Geschäftsmodell.